
昨晚刷到一段对话:有人说自己在延边股票配资里“账户像火箭”,但下一句又说“心跳也跟着加速”。我突然想起一个常识:杠杆不是魔法,是放大镜。你看见的收益更亮,隐藏的波动也更刺眼。
所以这篇不走“先夸后教”的套路。我打算像翻旧账一样,围绕几个关键词逐步拆:延边股票配资、投资决策支持系统、利用杠杆增加资金、成长投资、配资平台服务协议、开设配资账户、收益波动计算。你不用全懂,但至少要会“先看清再动手”。
很多人把决策当成“当下灵感”,但更靠谱的做法,是把信息变成可对比的记录。所谓投资决策支持系统(Decision Support System)在直观上就是:把你的关注点(资金、仓位、规则、风险、时间)结构化。它不保证赚,但能减少“凭感觉重复踩坑”。
真实世界里,这类系统常见做法类似:设定触发条件、记录每次交易理由、输出情景推演。你可以参考学界对信息披露、风险披露与投资者保护的讨论,例如《巴塞尔协议》强调风险管理框架与资本充足理念(来源:BIS《Basel III: A global regulatory framework for more resilient banks and banking systems》)。虽然它不是直接给散户用,但“风控思路”值得借鉴。
配资平台服务协议看起来像法律条文,其实更像“游戏说明书”。别只看收益口号,重点找这些:费用怎么收、强平/平仓触发条件、保证金或追加保证金规则、违约责任、资金流向与托管方式、争议解决路径。
你可以做个“碎片化检查”:每读一段就问自己一句——“如果我最不想发生的情况出现,对方的权利是什么?我能做什么?”如果答案含糊,就先别把资金押上。
开设配资账户往往被当作流程问题,但对风险来说,它是起点。建议你核对:账户类型与权限边界、交易指令是谁发起、日志是否可追溯、资金结算周期、是否存在自动化处理条款。越是“自动”,越要把触发条件写清楚。
如果你发现平台对关键条款回复含糊(比如“到时再说”),那就把它当作数据缺失。缺失的数据会在行情波动时被强行补上,而补上的通常是你的损失。
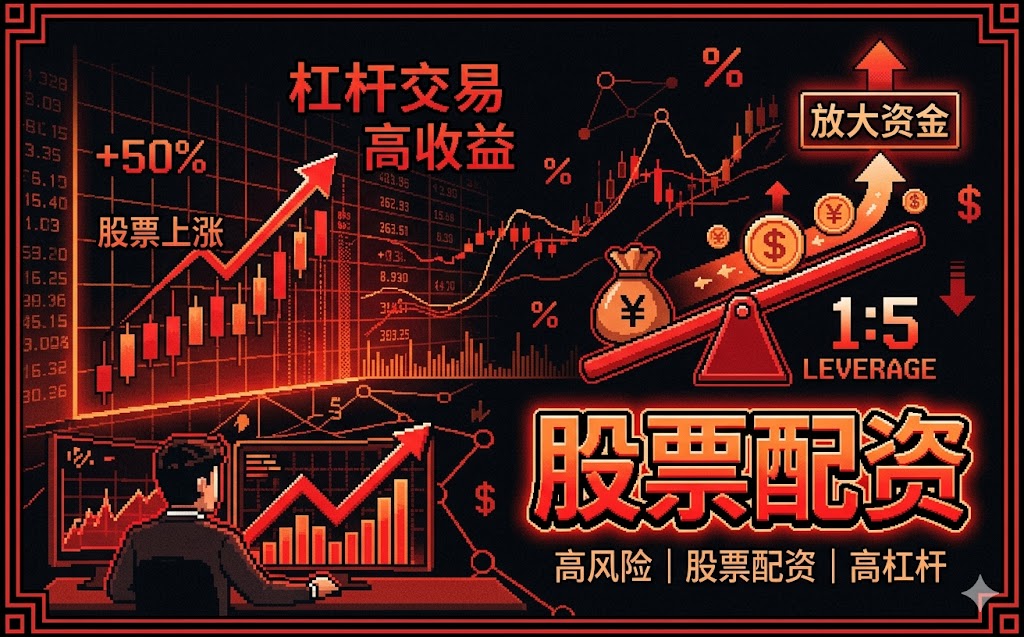
杠杆增加资金的直觉很诱人:本金不变,仓位变大。但直觉往往漏掉了“波动”。这里我用一个口语但实用的方式描述收益波动计算:你把可能的价格变化拆成区间,然后把区间映射到你的资金变化。
举个简化例子(只为理解,不代表具体产品):假设你的标的在一段时间内可能上下波动10%,杠杆越高,相当于你的资金曲线被“放大”。当市场下行时,不只是收益变少,甚至可能触发追加或强制处理。你要做的不是预测涨跌,而是回答:如果跌到某个区间,我能不能承受、我是否有现金或策略来应对。
从学习角度,可以对照现代投资组合与风险度量的基本思想。比如Markowitz均值-方差框架强调风险不是口号,而是可度量的量(来源:Markowitz, H. 1952, “Portfolio Selection”, Journal of Finance)。把“可度量”的概念用到你自己的收益波动计算里,就能更清楚地比较“不同杠杆下的承受力”。
成长投资的核心不是“今天冲涨”,而是“好生意在未来兑现”。但杠杆会把时间压缩:你可能还没等到长期逻辑兑现,短期波动就先来收账。
我见过一种更稳的做法:把成长投资的时间跨度,和杠杆的风险处理机制一起算进计划。你不是只问“公司能不能成长”,还要问“在它波动的路上,你有没有空间”。这比单纯盯K线更像投资。
把逻辑打乱反而更清醒:当你想加仓时,先停一下,问三个问题——协议条款是否明确、收益波动计算的最坏情景你能否承受、投资决策支持系统是否把这次决策写成可回看的记录。
然后再做决定:该不该用杠杆、该用多大、该不该配合成长投资的长期目标。你不需要一次就做对,但要避免在最关键的地方“盲签、盲开、盲算”。
Q1:延边股票配资是不是越高杠杆越赚?
A:不一定。收益被放大,风险与收益波动也会同步放大。建议先做收益波动计算,评估最坏区间承受力。
评论
文章把“账户像火箭、心跳加速”的画面说得很贴合,尤其强调杠杆不是魔法而是放大镜。后面用协议条款和收益波动计算来倒逼理性,我觉得对新手很有警醒意义。
我喜欢你把投资决策支持系统讲成“把关注点结构化”,不追保证赚,只减少凭感觉重复踩坑。再加上碎片化检查强平/平仓触发条件,逻辑很硬。
成长投资那段挺打中:长期逻辑会被短期波动提前“收账”。你提到要把时间跨度和杠杆风险处理机制一起算进计划,比单看K线更像真正的投资。
读完最认同“越自动越要把触发条件写清楚”,以及缺失的数据会在行情波动时被补上。文章用收益波动计算把想象收益拉回现实,也算是给了可操作的思路。